Entender o novo modelo
Compreender IBS, CBS e Imposto Seletivo e como incidem na operação.

A substituição de tributos sobre o consumo por IBS e CBS muda créditos, contratos, preços e sistemas. A transição é gradual, mas as decisões que a empresa toma agora já produzem efeito. O diagnóstico antecipa esses impactos.

A Reforma Tributária substitui tributos sobre o consumo por um modelo de IVA dual, formado pelo IBS e pela CBS, com um Imposto Seletivo para produtos específicos. A mudança ocorre por etapas ao longo dos próximos anos, mas afeta desde já contratos de longo prazo, formação de preços e sistemas. Empresas que se preparam com antecedência tendem a atravessar a transição com menos ruído e menos surpresas de caixa.
Compreender IBS, CBS e Imposto Seletivo e como incidem na operação.
Mapear efeitos em créditos, preços, contratos e fluxo de caixa.
Organizar a adequação de sistemas, processos e documentos fiscais.
Conheça as frentes que orientam a adequação à Reforma Tributária
O escopo depende do porte, do setor e das operações da empresa. As três primeiras frentes reúnem os pilares do trabalho; as demais tratam de efeitos operacionais e de governança.

O trabalho começa por medir como a Reforma afeta a empresa em concreto. Sem esse diagnóstico, a adequação vira reação de última hora.
Análise de como as operações da empresa são atingidas pelo novo modelo.
Efeitos específicos do setor e de eventuais regimes diferenciados.
Reflexos conforme o regime atual da empresa.
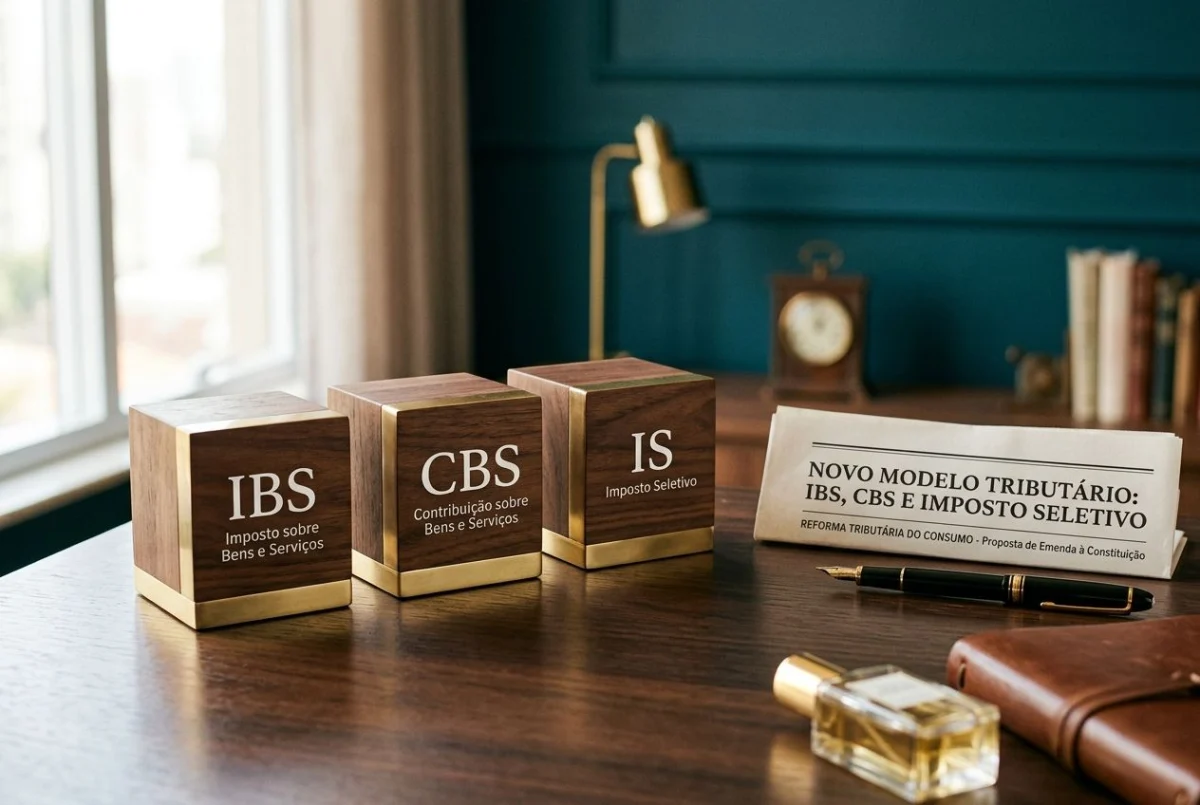
O novo modelo reúne um imposto de estados e municípios, o IBS, um de competência federal, a CBS, e um Imposto Seletivo sobre produtos específicos. Entender cada um é a base da adequação.
Como IBS e CBS passam a incidir sobre bens e serviços.
Recolhimento orientado ao local de consumo.
Tratamentos específicos para determinados setores e produtos.

A mudança não é imediata: há um período de convivência entre o modelo atual e o novo. Conhecer o calendário evita decisões precipitadas e permite planejar cada etapa.
Fase inicial de convivência dos novos tributos com os atuais.
Redução progressiva dos tributos atuais e avanço de IBS e CBS.
Datas relevantes para adequar operações e sistemas.
Demais frentes da análise tributária
Selecione uma frente para conhecer o trabalho correspondente.

O novo modelo promete uma não cumulatividade ampla, com crédito sobre o que a empresa adquire. Organizar isso desde já preserva créditos e reduz custo.
Aproveitamento de créditos sobre aquisições, conforme as novas regras.
Organização da apuração de IBS e CBS.
Registros que sustentam o direito ao crédito.
Contratos de longo prazo assinados hoje vão atravessar a transição. Revisar cláusulas de preço e de tributos evita disputas e perdas na virada.
Ajuste de reajustes e da forma de repassar tributos.
Definição clara de quem arca com cada efeito.
Cuidados com a transição em contratos que se estendem no tempo.
A mudança na incidência e no momento do recolhimento afeta preços, margens e caixa. Simular esses efeitos ajuda a proteger a rentabilidade.
Revisão da precificação diante da nova carga e dos créditos.
Análise do efeito sobre a rentabilidade por produto e serviço.
Impacto do momento do recolhimento no caixa da empresa.
O novo modelo exige mudanças em sistemas, documentos fiscais e rotinas internas. A adequação técnica precisa andar junto com a jurídica.
Parametrização para apurar e escriturar IBS e CBS.
Ajuste de notas e obrigações acessórias.
Revisão de rotinas de compras, vendas e fiscal.
Uma das novidades é o recolhimento do imposto no momento do pagamento, o split payment. Isso muda a dinâmica de caixa e exige preparação.
Separação do imposto no momento do pagamento.
Antecipação do desembolso do tributo.
Ajuste de controles financeiros e de conciliação.
A adequação envolve várias áreas e precisa de coordenação. Um projeto bem conduzido evita retrabalho e reduz o risco na transição.
Integração entre direção, fiscal, contábil, TI e comercial.
Definição de fases, prazos e responsáveis pela adequação.
Monitoramento das mudanças legais durante a transição.
A adequação transforma o diagnóstico da Reforma em providências claras, distribuídas ao longo da transição e proporcionais ao porte da empresa.
Diagnosticar
Medir os impactos da Reforma nas operações e no caixa.
Adequar
Revisar créditos, contratos, preços, sistemas e documentos.
Implantar
Conduzir a transição por etapas, com governança e acompanhamento.
Sua empresa já sabe qual será o impacto da Reforma Tributária?
Uma análise inicial ajuda a medir os efeitos e a definir por onde começar a adequação.
Solicitar análise inicial
Dr. Vitor Miranda
Advogado tributarista
A atuação parte de uma leitura clara das operações da empresa e do novo modelo, conectando IBS, CBS, créditos, contratos e sistemas a uma transição organizada.
Falar com o escritórioRespostas diretas e em linguagem simples para as dúvidas mais comuns. Cada empresa precisa de análise conforme o setor, as operações e os contratos.
É a mudança que substitui vários tributos sobre o consumo por um modelo mais simples, baseado em dois impostos, o IBS e a CBS, além de um Imposto Seletivo. O objetivo é unificar regras e dar mais transparência à tributação.
São os dois novos impostos sobre o consumo. O IBS é de competência de estados e municípios e a CBS é federal. Juntos, eles substituem tributos como ICMS, ISS, PIS e Cofins ao longo da transição.
É um imposto que incidirá sobre produtos específicos, geralmente considerados prejudiciais à saúde ou ao meio ambiente. Ele funciona em paralelo ao IBS e à CBS, com finalidade de desestimular certos consumos.
A mudança é gradual e se estende por alguns anos, com um período em que o modelo novo convive com o atual antes da substituição completa. Por isso é importante acompanhar o calendário e planejar cada etapa.
Sim. Mesmo antes da vigência plena, decisões de hoje já são afetadas, como contratos longos, formação de preços e investimentos em sistemas. Antecipar o diagnóstico evita correr contra o tempo depois.
Depende do setor, das operações e do regime da empresa. Alguns ganham com o crédito amplo, outros podem ter aumento de carga. Só um diagnóstico específico mostra o efeito real no seu caso, sem prometer resultado.
É o recolhimento do imposto no momento do pagamento da operação, com a separação automática da parcela do tributo. Isso muda a dinâmica de caixa da empresa e exige ajuste nos controles financeiros.
Sim, de forma específica. O Simples continua existindo, mas há efeitos sobre créditos e sobre a relação com clientes e fornecedores. A análise ajuda a decidir a melhor forma de atuar na transição.
Contratos de longo prazo precisam de cláusulas que tratem da mudança de tributos e da forma de reajuste. Revisar preço e responsabilidade tributária evita disputas e perdas quando o modelo novo passar a valer.
Provavelmente sim. Os sistemas precisarão apurar e escriturar IBS e CBS e emitir documentos fiscais no novo padrão. A adequação técnica deve caminhar junto com a jurídica e a contábil.
Os benefícios ligados aos tributos atuais tendem a ser reduzidos ao longo da transição, e há um fundo previsto para compensar parte desses efeitos por um período. Empresas que dependem de incentivos precisam avaliar cedo como isso afeta preços, margens e contratos.
Por meio de um diagnóstico que analisa operações, setor, contratos e caixa. Ele mostra onde estão os principais efeitos e permite planejar a adequação por etapas, antes que a transição avance.
Serviços relacionados
Decisões estratégicas que consideram a transição da Reforma.
Conhecer serviçoAcompanhamento das mudanças e apoio às decisões da empresa.
Conhecer serviçoEfeitos da Reforma para quem está no Simples Nacional.
Conhecer serviço