Avaliar a necessidade
Verificar se a estrutura resolve um problema real da família.

Organizar o patrimônio da família em uma estrutura própria pode ajudar na gestão, na sucessão e na proteção dos bens. A holding familiar é uma das ferramentas possíveis, mas não serve para todos os casos. A análise mostra se ela faz sentido.

Holding familiar é uma empresa criada para concentrar e administrar o patrimônio de uma família, como imóveis e participações societárias. Ela pode facilitar a gestão, a sucessão e a proteção dos bens, mas envolve custos, obrigações e efeitos tributários que precisam ser avaliados. Não é uma solução mágica nem adequada a todas as famílias: a decisão deve partir de uma análise honesta da situação e dos objetivos.
Verificar se a estrutura resolve um problema real da família.
Considerar ITBI, ITCMD, aluguéis e custos da estrutura.
Planejar a transmissão do patrimônio com governança clara.
Conheça as frentes que orientam a decisão sobre a holding
O escopo depende do patrimônio e dos objetivos da família. As três primeiras frentes reúnem os pilares da decisão; as demais tratam de efeitos, governança e limites da estrutura.
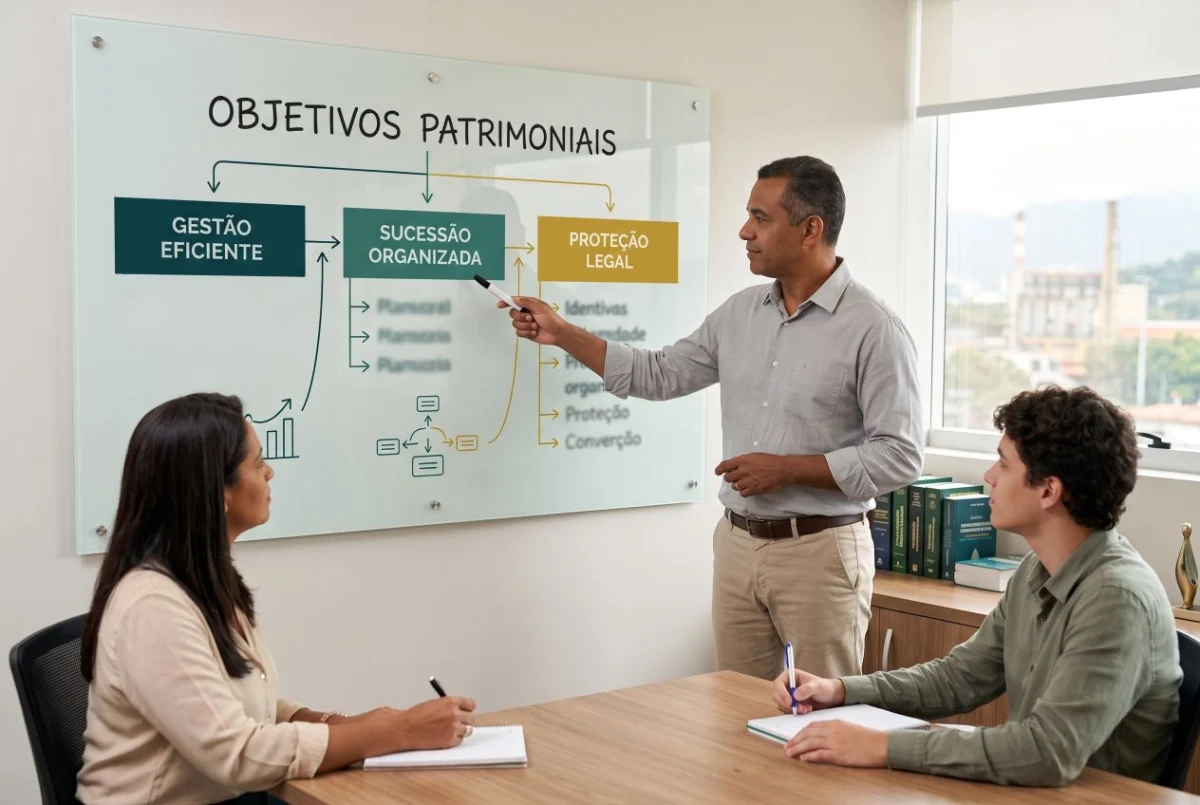
Antes de criar qualquer estrutura, é preciso definir o que a família quer resolver. Nem todo objetivo exige uma holding.
Gestão, sucessão, proteção ou organização do patrimônio.
O que a holding resolve e o que ela não resolve.
Outras soluções que podem atender sem criar uma empresa.
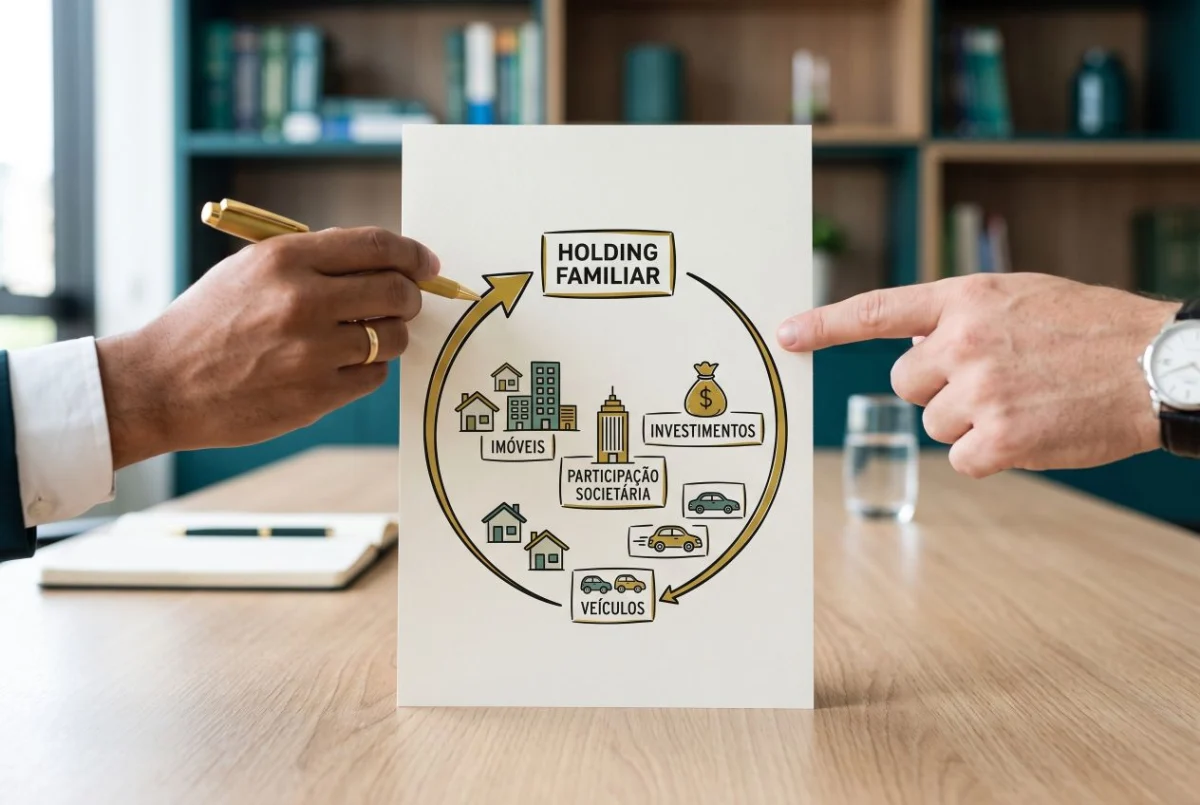
A holding tende a fazer mais sentido em certos cenários, como patrimônio relevante, vários imóveis ou participação em empresas. A análise verifica se o caso se encaixa.
Volume de bens que justifica a estrutura.
Concentração de imóveis ou quotas de empresas.
Intenção de organizar a transmissão aos herdeiros.
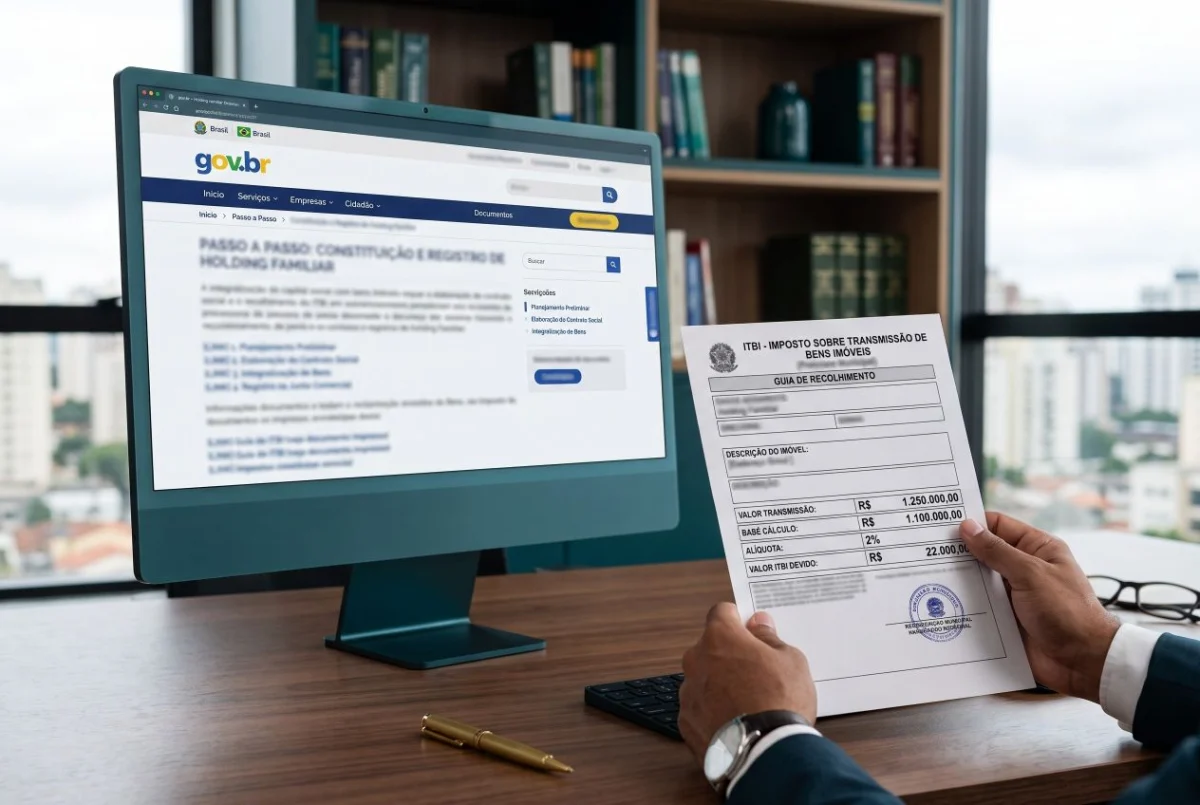
Transferir imóveis para a holding envolve o ITBI, que pode ser imune na integralização de capital, dentro de certos limites. Esse ponto precisa de análise específica.
Transferência de imóveis para o capital da holding.
Aplicação e limites do benefício na integralização.
Situações em que a imunidade não se aplica.
Demais frentes da análise tributária
Selecione uma frente para conhecer o trabalho correspondente.

A sucessão via holding costuma ocorrer pela doação de quotas aos herdeiros, o que envolve o ITCMD. Planejar isso permite antecipar a transmissão com organização.
Antecipação da sucessão pela transferência de participações.
Imposto estadual incidente sobre a doação das quotas.
Doação com reserva de uso e controle para os pais.
Quando a holding administra imóveis alugados, muda a forma de tributar essa renda. Comparar com a tributação da pessoa física ajuda a decidir.
Forma de tributar a renda de locação na empresa.
Análise de qual caminho é mais eficiente.
Repasse dos resultados aos sócios com respaldo.
Uma holding sem regras claras vira fonte de conflito. Definir governança e administração é o que faz a estrutura cumprir seu papel na sucessão.
Regras de convivência, decisão e entrada e saída.
Definição de quem administra e como.
Transmissão planejada com menos conflito e custo.
A holding tem custos de criação e manutenção, obrigações contábeis e riscos se for mal estruturada. Em alguns casos, ela simplesmente não compensa, e é importante dizer isso com clareza.
Despesas de abertura, manutenção e contabilidade.
Problemas de estruturas criadas sem propósito real.
Situações em que a holding não traz benefício.
A análise transforma os objetivos e o patrimônio da família em uma decisão clara sobre criar ou não a holding, proporcional ao caso.
Avaliar
Verificar se a holding resolve um problema real da família.
Estruturar
Definir a forma, os imóveis, as quotas e a governança.
Proteger
Organizar sucessão e patrimônio com transparência e segurança.
Uma holding familiar realmente faz sentido para o seu patrimônio?
Uma análise inicial ajuda a comparar os caminhos e a medir custos e benefícios.
Solicitar análise inicial
Dr. Vitor Miranda
Advogado tributarista
A atuação parte de uma leitura clara do patrimônio e dos objetivos da família, conectando ITBI, ITCMD, tributação de aluguéis, governança e custos a uma decisão honesta sobre a holding.
Falar com o escritórioRespostas diretas e em linguagem simples para as dúvidas mais comuns. Cada família precisa de análise conforme o patrimônio, os objetivos e a documentação.
É uma empresa criada para concentrar e administrar o patrimônio de uma família, como imóveis e participações em outras empresas. Ela serve para organizar a gestão, a sucessão e a proteção dos bens.
Não. A holding faz mais sentido em patrimônios relevantes, com vários imóveis ou participações, e objetivos claros de sucessão. Para famílias com poucos bens, os custos podem superar os benefícios. A decisão precisa de análise honesta.
Entre os pontos comuns estão a organização do patrimônio, a facilidade na sucessão, a governança entre os herdeiros e, em alguns casos, eficiência tributária. As vantagens reais dependem do caso concreto, sem garantia de economia.
A integralização de imóveis ao capital da holding pode ser imune ao ITBI, dentro de certos limites, mas a imunidade não se aplica quando a empresa tem atividade imobiliária preponderante. Esse ponto precisa de análise antes da transferência.
Normalmente pela doação das quotas aos herdeiros, muitas vezes com reserva de usufruto para os pais. Isso antecipa e organiza a transmissão, reduzindo conflitos e, em alguns casos, custos do inventário. A doação envolve o ITCMD.
Pode alterar a forma de tributar a renda de aluguéis, e em certos casos ser mais eficiente que na pessoa física. Mas isso depende dos números e não é uma regra fixa. A comparação precisa considerar todos os custos.
Há custos de abertura e manutenção, obrigações contábeis e fiscais e a necessidade de administração. Se mal estruturada ou sem propósito real, a holding pode gerar mais custo e risco do que benefício.
Quando o patrimônio é pequeno, quando não há objetivo claro que ela resolva ou quando os custos superam as vantagens. Nesses casos, outras soluções podem atender melhor, e é importante ser transparente sobre isso.
Não existe um valor único, mas a estrutura costuma compensar a partir de um patrimônio relevante, com imóveis ou participações. A análise ajuda a definir se o seu caso justifica a criação.
A governança é definida principalmente por um acordo de sócios, que estabelece regras de decisão, administração, entrada e saída de membros e resolução de conflitos. É o que faz a estrutura funcionar ao longo do tempo.
Serviços relacionados
A sucessão do patrimônio e o imposto sobre doações e heranças.
Conhecer serviçoO ITBI na transferência de imóveis para a holding.
Conhecer serviçoTributação na venda de imóveis pela família ou pela holding.
Conhecer serviço