Reduzir conflitos
Definir em vida como o patrimônio será transmitido aos herdeiros.

Organizar em vida a transmissão do patrimônio pode reduzir conflitos, custos e a carga do ITCMD sobre a família. O planejamento avalia doações, inventário e cláusulas de proteção conforme a realidade de cada caso.

Quando a transmissão do patrimônio não é planejada, a família costuma enfrentar inventário demorado, custos elevados e, às vezes, disputas. O planejamento sucessório organiza essa transmissão ainda em vida, considerando o ITCMD, a legítima dos herdeiros e os objetivos de cada família. Não se trata de fugir de imposto, mas de decidir com antecedência, dentro da lei, a forma mais organizada e menos onerosa.
Definir em vida como o patrimônio será transmitido aos herdeiros.
Analisar o imposto em doações e heranças conforme o estado.
Usar cláusulas e usufruto para preservar patrimônio e controle.
Conheça as frentes que orientam a sucessão e o ITCMD
O escopo depende do patrimônio e da composição familiar. As três primeiras frentes reúnem os pilares do trabalho; as demais tratam de instrumentos e situações específicas.

Antes de escolher qualquer instrumento, é preciso definir o que a família quer alcançar. Os objetivos orientam toda a estratégia.
Definição de como e para quem o patrimônio será transmitido.
Diminuição de despesas e da carga tributária dentro da lei.
Clareza que evita disputas futuras entre herdeiros.

O ITCMD é o imposto estadual que incide sobre heranças e doações. Suas regras variam conforme o estado, e a forma de transmitir afeta o valor devido.
Incidência do imposto na transmissão por falecimento.
Incidência na transferência de bens em vida.
Variação de alíquotas e regras conforme a unidade da federação.
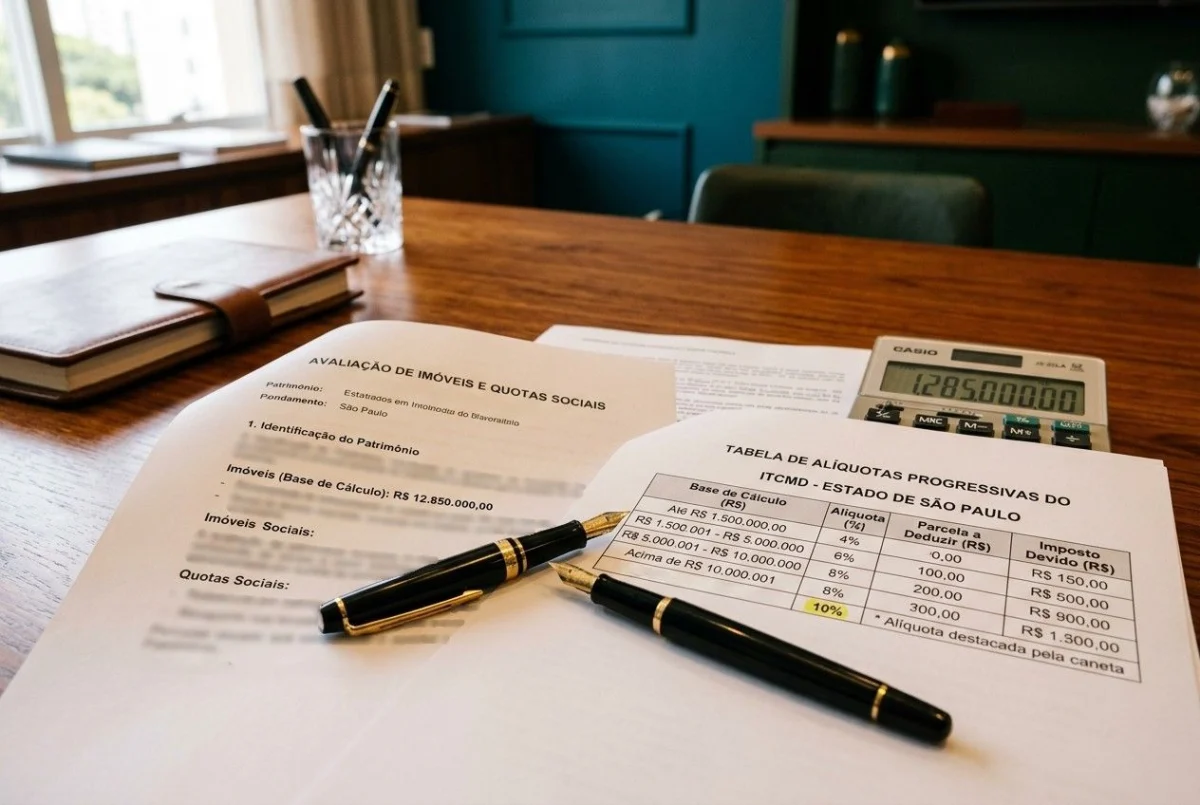
O valor dos bens e a alíquota aplicável definem o ITCMD. Uma avaliação inadequada pode elevar o imposto sem necessidade.
Definição do valor de imóveis, quotas e demais bens.
Verificação da alíquota do estado, inclusive a progressividade.
Contestação de base superior à realidade dos bens.
Demais frentes da análise tributária
Selecione uma frente para conhecer o trabalho correspondente.

O inventário formaliza a transmissão após o falecimento. Quando possível, o caminho extrajudicial é mais rápido e menos custoso.
Necessário em casos com herdeiro incapaz ou conflito.
Realização em cartório quando há acordo e requisitos.
Divisão dos bens entre os herdeiros conforme a lei e o acordo.
A doação em vida permite antecipar a transmissão e, muitas vezes, organizar melhor o patrimônio. Ela precisa respeitar a legítima dos herdeiros.
Transferência de imóveis e outros bens ainda em vida.
Antecipação da sucessão de participações societárias.
Respeito à parte que a lei reserva aos herdeiros necessários.
Instrumentos como o usufruto e as cláusulas de proteção permitem transmitir o patrimônio mantendo controle e segurança para quem doa.
Doação com reserva do uso e da renda para o doador.
Inalienabilidade, impenhorabilidade e incomunicabilidade.
Manutenção da gestão do patrimônio após a doação.
Bens no exterior trazem regras próprias de sucessão e dúvidas sobre o ITCMD. A análise considera a localização dos bens e a legislação aplicável.
Efeitos da localização dos bens na sucessão.
Análise das regras e limites para a cobrança.
Coordenação entre as leis dos países envolvidos.
O planejamento transforma os objetivos da família em providências claras, proporcionais ao patrimônio e à sua composição.
Planejar
Definir objetivos e a forma de transmitir o patrimônio.
Antecipar
Usar doação e instrumentos para organizar a sucessão em vida.
Proteger
Aplicar usufruto e cláusulas para preservar patrimônio e controle.
Sua família já organizou como o patrimônio será transmitido?
Uma análise inicial ajuda a comparar os caminhos e o efeito do ITCMD em cada um.
Solicitar análise inicial
Dr. Vitor Miranda
Advogado tributarista
A atuação parte de uma leitura clara do patrimônio e dos objetivos da família, conectando ITCMD, doações, inventário e cláusulas de proteção a uma sucessão organizada.
Falar com o escritórioRespostas diretas e em linguagem simples para as dúvidas mais comuns. Cada família precisa de análise conforme o patrimônio, os herdeiros e o estado.
É organizar, ainda em vida, como o patrimônio será transmitido aos herdeiros. O objetivo é reduzir conflitos, custos e a carga do ITCMD, dentro da lei, respeitando a parte que cabe aos herdeiros necessários.
Não. Mesmo patrimônios menores se beneficiam de organização, porque evitam inventário demorado e disputas familiares. O que muda é a complexidade dos instrumentos utilizados.
É o imposto estadual que incide sobre heranças e doações. Cada estado tem suas próprias alíquotas e regras, e a forma de transmitir o patrimônio influencia o valor devido.
Depende do estado, e as alíquotas podem ser progressivas conforme o valor transmitido. Por isso a análise considera a legislação do estado envolvido e a avaliação dos bens.
Pode ser mais organizado e, em alguns casos, mais econômico, mas não há uma regra única. A doação em vida antecipa a transmissão e permite usar instrumentos de proteção, sempre respeitando a legítima dos herdeiros.
No usufruto, quem doa transfere o bem mas mantém o direito de usá-lo e receber sua renda. É muito usado para antecipar a sucessão sem que o doador perca o controle e o sustento durante a vida.
Sim, quando há acordo entre os herdeiros e não existe herdeiro incapaz, entre outros requisitos. O inventário extrajudicial costuma ser mais rápido e menos custoso que o judicial.
Em regra, a transmissão de bens após o falecimento passa por inventário, judicial ou extrajudicial. O planejamento em vida pode simplificar esse processo e reduzir seu custo.
É um tema com regras específicas e discussões em curso, especialmente quando o falecido ou o doador tinha bens fora do país. A análise considera a localização dos bens e a legislação aplicável para orientar a decisão.
Quanto antes, melhor, porque em vida há mais opções e tempo para organizar a transmissão. Adiar pode reduzir alternativas e deixar a família exposta a custos e conflitos maiores.
Serviços relacionados
Estrutura que também organiza a sucessão do patrimônio.
Conhecer serviçoTributação de imóveis transferidos a uma empresa familiar.
Conhecer serviçoEfeitos tributários na venda de bens recebidos por herança ou doação.
Conhecer serviço